

¿Cuánto necesitas ganar para comprar casa o departamento en Morelia? (2026)
Para comprar un departamento nuevo de alrededor de $1.65 millones en Morelia con crédito bancario, necesitas comprobar un ingreso neto de unos $25,000 a $30,000 al mes, tuyo o sumado con tu pareja. Para una casa nueva de 3 recámaras de alrededor de $2.6 millones, el ingreso sube a unos $39,000 a $46,000 al mes. Una regla rápida: los bancos piden comprobar un ingreso neto mensual de entre 1.7% y 2% del monto del crédito, sin contar otras deudas. Son cifras de referencia con precios de octubre de 2026 y 10% de enganche.
Soy Gonzalo Caballero, arquitecto y asesor inmobiliario en Morelia. Estos son los mismos números que reviso con cada cliente antes de visitar una casa muestra.
La regla rápida: ingreso neto de 1.7% a 2% del crédito
Muchas guías dicen que la mensualidad no debe pasar de un tercio de tu ingreso, pero los bancos en México suelen aceptar que la mensualidad sea de 50% a 65% de tu ingreso neto. En la práctica, el ingreso neto que te piden ronda entre 1.7% y 2% del monto que te prestan: por cada millón de pesos de crédito, unos $17,000 a $20,000 al mes.
Ejemplo real: simulación con 4 bancos (octubre 2026)
Esta es una simulación hipotecaria real que hice para una vivienda de $1,698,000 con $180,000 de enganche, un crédito de $1,518,000 a 20 años y pago fijo:
HSBC: tasa 10.3%, mensualidad inicial $16,711, ingreso neto requerido $25,325 (1.67% del crédito), pago total $3,556,719.
Banorte: tasa 8.8%, mensualidad inicial $15,118, ingreso neto requerido $29,523 (1.94% del crédito), pago total $3,542,719.
Santander: tasa 11.35%, mensualidad inicial $16,713, ingreso neto requerido $30,233 (1.99% del crédito), pago total $3,307,224.
Scotiabank: tasa 13%, mensualidad inicial $19,359, ingreso neto requerido $34,208 (2.25% del crédito), pago total $4,028,945.
Fíjate en tres cosas: el banco que pide menos ingreso (HSBC) no es el de mensualidad más baja (Banorte), y el que termina costando menos en total (Santander) no es ninguno de los dos. Entre el banco más caro y el más barato hay más de $700,000 de diferencia en lo que pagas en total. Por eso conviene comparar varios bancos antes de elegir, no solo la mensualidad.
Cuánto necesitas ganar según la vivienda (precios a octubre 2026)
Cálculo aproximado con 10% de enganche y crédito bancario a 20 años: mensualidad de 1% a 1.1% del crédito e ingreso neto de 1.7% a 2% del crédito. El ingreso neto es lo que recibes después de impuestos y descuentos de nómina, solo o sumado con otra persona.
Departamento Ankara en Cabo Sur II, desde $1,645,000: enganche de unos $164,500, crédito de $1,480,500, mensualidad de $15,000 a $16,500 e ingreso neto de $25,000 a $29,500 al mes.
Departamento Alana en Cabo Sur II, desde $1,695,000: enganche de unos $169,500, crédito de $1,525,500, mensualidad de $15,500 a $17,000 e ingreso neto de $26,000 a $30,500 al mes.
Departamento Elysia en Paseo del Álamo, desde $1,981,000: enganche de unos $198,000, crédito de $1,783,000, mensualidad de $18,000 a $19,500 e ingreso neto de $30,500 a $35,500 al mes.
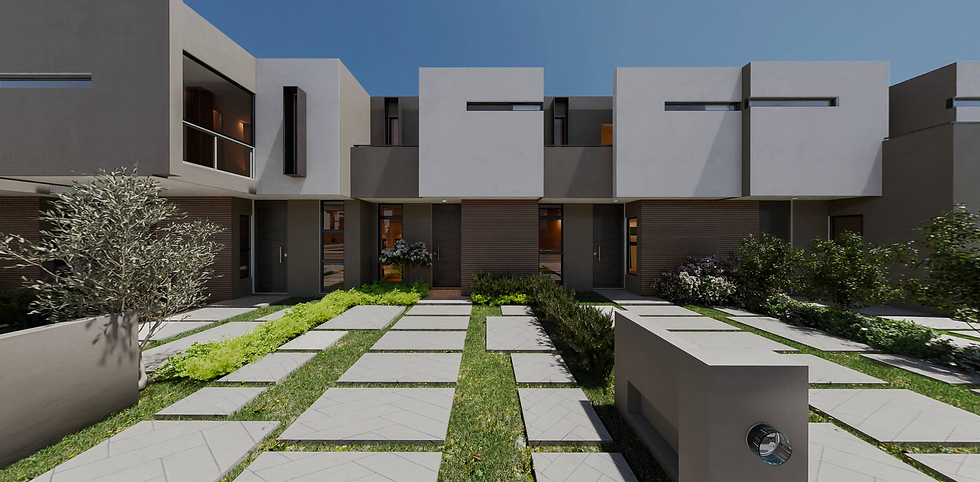
Casa Corso en Kintazul (preventa), desde $2,021,000: enganche de unos $202,000, crédito de $1,819,000, mensualidad de $18,000 a $20,000 e ingreso neto de $31,000 a $36,500 al mes.
Casa Lisbón en Cabo Sur II, desde $2,565,000: enganche de unos $256,500, crédito de $2,308,500, mensualidad de $23,000 a $25,500 e ingreso neto de $39,000 a $46,000 al mes.
Casas Sálix, Olea y Bravia en Paseo del Álamo, desde $2,809,000: enganche de unos $281,000, crédito de $2,528,000, mensualidad de $25,500 a $28,000 e ingreso neto de $43,000 a $50,500 al mes.
La cifra exacta cambia según el banco, tu historial, el plazo y la tasa que te ofrezcan.
Ojo: tus deudas actuales cuentan
Estas cifras suponen que no pagas otros créditos. El banco revisa tu Buró y descuenta de tu ingreso neto lo que ya pagas cada mes de auto, tarjetas o préstamos. Por ejemplo, si ganas $35,000 netos y pagas $6,000 de auto, para el banco tienes unos $29,000 disponibles. Si tienes deudas, súmalas a la cifra de la tabla.
Si no te alcanza con un solo sueldo
Suma ingresos. Con crédito bancario puedes sumar el ingreso comprobable de tu pareja o de un familiar.
Usa tu crédito Infonavit. En 2026 el monto máximo ronda los $2.9 millones, pero lo que te presta depende de tu salario, tu edad y tu ahorro en la Subcuenta de Vivienda. Infonavit suele pedir más ingreso que un banco por el mismo monto, así que conviene simular ambos.
Combina Infonavit con banco (Cofinavit). Infonavit y un banco te prestan al mismo tiempo, y tu ahorro de vivienda puede servir para el enganche. Necesitas al menos 100 puntos Infonavit y que el banco apruebe tu capacidad de pago.
Si trabajas para el gobierno, Fovissste. En estos desarrollos se acepta Fovissste Tradicional y Fovissste Para Todos.
Elige un piso más alto. En los departamentos de Cabo Sur II el piso más alto es el más barato: un Ankara en piso 4 cuesta $219,000 menos que uno en planta baja.
Compra en preventa. En Kintazul puedes diferir el enganche a meses sin intereses mientras se termina tu casa.
Además del enganche, ¿cuánto necesitas tener ahorrado?
Apartado: $15,000 en departamentos y de $25,000 a $50,000 en casas, según el modelo.
Enganche: normalmente desde 10% con crédito bancario; con Infonavit puede ser menos.
Gastos de escrituración: alrededor de 4.5% del valor de la vivienda. En un departamento de $1,645,000 son unos $74,000.
Avalúo y servicios: avalúo de hasta $7,000 (no aplica si pagas de contado) y contrato de agua de $5,500.
En un departamento de $1,645,000, entre enganche, escrituración, avalúo y agua, conviene tener a la mano unos $250,000.
Preguntas frecuentes
¿Puedo sumar el ingreso de mi pareja para un crédito hipotecario?
Sí. Con crédito bancario se pueden sumar dos ingresos comprobables para que el banco te preste más.
¿El ingreso que piden los bancos para un crédito hipotecario es bruto o neto?
En las simulaciones bancarias que uso, el ingreso requerido es neto: lo que recibes después de impuestos y descuentos de nómina. Algunos bancos calculan distinto, por eso conviene simular tu caso.
¿Mis deudas actuales cuentan para el crédito hipotecario?
Sí. El banco descuenta de tu ingreso neto lo que ya pagas cada mes de auto, tarjetas o préstamos. Si ganas $35,000 netos y pagas $6,000 de auto, para el banco tienes unos $29,000 disponibles.
¿Estar en Buró de Crédito me impide comprar casa?
No necesariamente. Todos los que han tenido una tarjeta o un crédito aparecen en Buró; lo que importa es tu historial.
¿Qué créditos aceptan en Cabo Sur II y Paseo del Álamo?
Infonavit Total, Cofinavit, Fovissste Tradicional, Fovissste Para Todos, crédito bancario y Crédito Hipotecario CFE. Si pagas de contado tienes hasta 3% de descuento.
Si aún no decides el tipo de vivienda, lee departamento o casa en Morelia: qué te conviene, o compara los desarrollos en Cabo Sur II, Paseo del Álamo o Kintazul.
Calcula tu caso sin costo
Escríbeme por WhatsApp tu ingreso y tu tipo de crédito, y te digo qué casas y departamentos te alcanzan y cuánto pagarías al mes. Escríbeme por WhatsApp.
Sigue leyendo
Gonzalo Caballero, arquitecto y asesor inmobiliario en Morelia · Arcab Bienes Raíces. Precios y promociones a octubre de 2026, sujetos a cambio.


Comentarios